Повышение эффективности использования труда и его оплаты в торговом предприятии ООО "Капитал"
Глава из работы Анализ показателей по труду предприятия ООО "Капитал" в современных условиях и пути их улучшения
Формирование численности и состава работников, отвечающих специфике деятельности торгового предприятия и способных обеспечивать основные задачи его развития способствует повышению эффективности использования персонала предприятия.
Содержание
- Резервы роста производительности труда продавцов
- Наблюдательный лист затрат рабочего времени
- Карта обработки индивидуальной фотографии рабочего времени
- Баланс рабочего времени и потери продавцов
- Влияние сокращения потерь на показатели по труду
- Сдельная оплата труда по подвижной шкале
- Соотношение роста производительности и заработной платы
- Нематериальные средства мотивации работников
- Требования к специалистам и оценка их работы
- Оценка рисков при внедрении мероприятий
- Эффективность управления значимыми рисками
- Итоговый эффект предложенных мероприятий
- Заключение по оптимизации показателей труда
- Динамика оборотных средств предприятия
- Оценка использования ресурсов предприятия
- Приказ о создании группы экспертов
- Состав оценочной комиссии
- Порядок исполнения приказа
- Экспертная оценка сильных сторон торговой организации
- Экспертная оценка слабых сторон торговой организации
- Экспертная оценка угроз торговой организации
- Экспертная оценка возможностей торговой организации
Система формирования и использования персонала торгового предприятия должна быть подчинена общей стратегии его развития. Управление персоналом должно быть интегрировано со стратегией управления оборотом розничной торговли и торговыми услугами, развития материально-технической базы, финансового развития торгового предприятия.
Проведенный ранее анализ деятельности ООО "Капитал" позволил определить проект совершенствования системы методов мотивации персонала, который включает две программы. Одна из программ направлена на совершенствование кадровой структуры работников, другая предполагает совершенствование системы оплаты труда.
Главной целью для предприятия при реализации данного проекта является создание таких условий, которые позволили бы повысить производительность труда сотрудников 000 "Капитал". Для выполнения конечной цели предприятию необходимо достичь определенных подцелей и решить ряд задач, непосредственно относящихся к ее достижению. Данное взаимодействие основной цели, подцелей и задач организации, то есть
программы реализации проекта можно представить в виде древовидного графа - дерева целей (рис. 8).
Рис.8 . Целевой портрет проекта совершенствования системы мотивации
в ООО "Капитал"
Для выполнения поставленной цели предприятию необходимо достичь подцели. К этим подцелям относятся следующие:
1. Эффективное управление человеческими ресурсами
- Для достижения данной подцели необходимо осуществить мероприятия:
- рационализировать баланс рабочего времени;
- рационализировать состав и структуру персонала;
-совершенствовать систему оплаты труда;
внедрить программу премирования персонала.
2. Управление качеством труда.
Для выполнения данной подцели необходимо осуществить следующие мероприятия:
- улучшить условия труда;
- совершенствовать программу повышения квалификации;
- совершенствовать систему отбора и найма персонала.
- совершенствовать систему отбора и найма персонала.
Исполнителями данного проекта будут являться:
- директор - основная задача которого - изыскание денежных средств для финансирования проекта; контроль за ходом исполнения проекта и принятие непосредственное участие в реализации проекта.
- главный бухгалтер, который будет проводить финансовый анализ, просчитывать возможные результаты и решать какой является наиболее оптимальным. Этот анализ проводится с целью снижения издержек при достижении поставленных задач.
Резервы роста производительности труда продавцов
Реализовать проект планируется в течении 10 месяцев.
Для достижения главной цели - повышения производительности труда работников ООО "Капитал" необходимо выявить резервы роста этого показателя, сделаем это при помощи метода фотографии рабочего времени.
Фотография рабочего времени представляет собой изучение трудового процесса путем наблюдения и замера всех без исключения затрат рабочего времени на протяжении определенного периода.
Содержание рассматриваемого метода состоит в осуществлении индивидуальной фотографии рабочего времени работника торгового предприятия для выявления резервов роста производительности труда, которые позволяют дать следующие возможности предприятию:
1. Установить целесообразность и необходимость отдельных затрат рабочего времени, которые должны включаться в норму, выявлять нерациональные затраты и причины их возникновения;
2. Изучить состояние фактической организации труда, установить и измерить потери рабочего времени;
3. Измерить затраты труда на выполнение заданной работы в целом и по составляющим элементам;
4. Определить эффективность использования фондов времени работников
и оборудования.
На первом этапе исследования осуществляется подготовка к наблюдению: предварительное ознакомление с условиями работы предприятия и условиями работы на данном рабочем месте. Основной формой проведения работ является составление наблюдательного листа, в котором отражены Ф.И.О. работника, его возраст, образование и стаж работы в отрасли и на предприятии.
В проведенном наблюдении в качестве объекта исследования выступают одна бригада продавцов ООО "Капитал"- численностью в 21 человек (табл. 3.21).
Таблица 3.21
Характеристика работников ООО "Капитал"
| Ф.И.О. | Возраст, лет | Образование | Стаж работы в отрасли, лет | Стаж работы на предприятии, лет |
| А | Б | В | 1 | 2 |
| 1. Попова Г.А. | 46 | высшее | 22 | 6 |
| 2. Стрельникова В.А. | 34 | среднеспециальное | 8 | 2 |
| 3. Алексеева С.В. | 29 | среднеспециальное | 6 | 2 |
| 4. Привалова Н.Д. | 42 | среднеспециальное | 16 | 5,5 |
| 5. Потехина Н.Г. | 46 | высшее | 24 | 6 |
| 6. Гиреева Н.Л. | 39 | высшее | 12 | 4 |
| 7. Темерова Г.П. | 43 | среднеспециальное | 19 | 5 |
| 8. Топалова К.А. | 24 | высшее | 3 | 1,5 |
| 9. Сазонова П.М. | 28 | высшее | 5 | 2 |
Окончание таблицы 3.21
| А | Б | В | 1 | 2 |
| 9. Борисова Н.А. | 26 | среднеспециальное | 3 | 3 |
| 10. Васильева Д.В. | 47 | среднеспециальное | 28 | 4,5 |
| 11. Жаткина А.А. | 22 | среднеспециальное | 2 | 0,5 |
| 12. Кравцова Ю. Н. | 32 | высшее | 8 | 3,5 |
| 13. Заболотная М.С. | 27 | среднеспециальное | 8 | 5 |
| 14. Леонидова Р.А. | 40 | высшее | 12 | 5,5 |
| 15. Матвеева Л.С. | 44 | среднеспециальное | 25 | 3,5 |
| 16. Николаева Ж.М. | 25 | высшее | 2 | 2 |
| 17. Ульянова Н.В. | 35 | среднеспециальное | 11 | 4,5 |
| 18. Симонова И.И. | 19 | среднее | 1 | 1 |
| 19. Владимирова К.Т. | 41 | среднеспециальное | 14 | 5,5 |
| 20. Фадеева Г.В. | 24 | среднеспециальное | 4 | 2,5 |
| 21. Юсупова В.В. | 37 | среднеспециальное | 9 | 5,5 |
Исследование проводилось в течение семи дней от начала до конца рабочего дня, продолжительность каждого дня в среднем составила 13 часов 20 минут.
Наблюдательный лист затрат рабочего времени
На втором этапе исследования затрат рабочего времени проводится анализ структуры затрат рабочего времени продавцов (табл. 3.22).
Таблица 3.22
Наблюдательный лист затрат рабочего времени продавцов ООО "Капитал"
| Затраты рабочего времени | Текущее время, мин. | Продолжительность, мин. | Индекс |
| А | 1 | 2 | 3 |
| 1. Подготовка к рабочему процессу | 8,40 | 15 | ПЗ |
| 2. Визуальный осмотр товаров | 8,55 | 25 | ПЗ |
| 3. Отсутствие покупателей | 9,20 | 15 | ПО |
| 4. Оперативное время | 9,35 | 15 | ОП |
| 5. Отсутствие покупателей | 9,50 | 5 | ПО |
| 6. Оперативное время | 9,55 | 35 | ОП |
| 7. Отсутствие покупателей | 10,30 | 25 | ПО |
| 8. Получение и размещение поступившего товара | 10,55 | 20 | ПЗ |
| 9. Разговор по телефону | 11,15 | 15 | ПР |
| 10. Пассивное наблюдение за покупателями | 11,30 | 10 | ПО |
| 11. Личные нужды | 11,40 | 20 | ОЛ |
| 12. Оперативное время | 12,00 | 55 | ОП |
| 13. Разговор между собой | 12,55 | 5 | ПО |
| 14. Обеденный перерыв | 13,00 | 30 | ПО |
| 15. Оперативное время | 13,30 | 60 | ОП |
| 16. Оформление заявок на поставку товаров | 14,30 | 10 | ПЗ |
| 17. Оперативное время | 14,40 | 110 | ОП |
Окончание таблицы 3.22
| А | 1 | 2 | 3 |
| 18. Личные нужды | 16,30 | 30 | ОЛ |
| 19. Разговор со знакомой | 17,00 | 10 | ПР |
| 20. Получение и размещение товаров | 17,10 | 10 | ПЗ |
| 21. Оперативное время | 17,20 | 65 | ОП |
| 22. Служебный разговор | 18,25 | 5 | ПО |
| 23. Пассивное наблюдение за покупателем | 18,30 | 15 | ПО |
| 24. Оперативное время | 18,45 | 75 | ОП |
| 25. Личные нужды | 20,00 | 20 | ОЛ |
| 26. Отсутствие покупателей | 20,20 | 10 | ПО |
| 27. Пассивное наблюдение за покупателями | 20,30 | 10 | ПО |
| 28. Оперативное время | 20,40 | 40 | ОП |
| 29. Разговор по телефону | 21,20 | 5 | ПР |
| 30. Оперативное время | 21,25 | 15 | ОП |
| 31. Личные разговоры с сотрудниками | 21,40 | 5 | ПР |
| 32. Оперативное время | 21,45 | 15 | ОП |
| 33. Уборка рабочего места | 22,00 | 15 | ПЗ |
| Конец наблюдений | |||
| ИТОГО | - | 815 | - |
На третьем этапе изучения затрат рабочего времени осуществляется обработка результатов фотографии рабочего времени работника, которая включает в себя:
1.Определение продолжительности каждой категории затрат рабочего времени путем суммирования.
2. Составление сводки одноименных затрат времени, заключающейся в группировке индексов и определении суммарной продолжительности каждой категории затрат времени. Сводка одноименных затрат представлена в таблице 3.23.
3. Построение фактического баланса рабочего времени на основе карты обработки индивидуальной фотографии путем выявления и распределения этих фактических затрат по группам. Фактический баланс рабочего времени представлен в таблице 3.24.
Карта обработки индивидуальной фотографии рабочего времени
Таблица 3.23
Карта обработки индивидуальной фотографии рабочего времени
| Категория рабочего времени | Затраты времени | Индекс | Суммарная продолжи-тельность затрат, мин. |
| А | Б | 1 | 2 |
| Подготовительно заключительное время, Тпз | Подготовка бригады к рабочему дню | ПЗ-1 | 15 |
| Получение товара | ПЗ-2 | 55 | |
| Оформление заявок на поставку | ПЗ-3 | 10 | |
| Уборка рабочего места | ПЗ-4 | 15 | |
| ИТОГО Тпз | - | 95 | |
| Тпз в % ко времени наблюдения | - | 11,66 | |
| Время оперативной работы, Топ | Фасовка | ОП-1 | 50 |
| Отбор товаров | ОП-2 | 80 | |
| Показ и демонстрация товаров | ОП-3 | 60 | |
| Пробивка чеков | ОП-4 | 70 | |
| Нарезка | ОП-5 | 60 | |
| Взвешивание | ОП-6 | 40 | |
| Упаковка | ОП-7 | 75 | |
| Вручение покупки | ОП-8 | 50 | |
| ИТОГО Топ | - | 485 | |
| Топ в % ко времени наблюдения | - | 59,51 | |
| Время на отдых и личные нужды, Тол | Личные нужды (отдых, обеденный перерыв, гигиена) | ОЛ-1 | 100 |
| ИТОГО Тол | - | 100 | |
| Тол в % ко времени наблюдения | - | 12,27 | |
| Время перерывов, вызванных наруше-нием нормального хода торгово-технологического процесса, Тпо | Отсутствие покупателей | ПО-1 | 55 |
| Служебный разговор | ПО-2 | 10 | |
| ИТОГО Тпо | - | 65 | |
| Тпо в % ко времени наблюдения | - | 7,98 | |
| Время перерывов, вызванных пассивным наблюдением за покупателями | Пассивное наблюдение за покупателями | ПН | 35 |
| ИТОГО Тпн | - | 35 | |
| Тпн в % ко времени наблюдения | |||
| Время перерывов, вызванных нарушением трудовой дисциплинывызванных нарушением трудовой дисциплины | Неслужебный разговор | ПР | 35 |
| ИТОГО Тпр | - | 35 | |
| Тпр в % ко времени наблюдения | - | 4,29 | |
| Время затрачено минут | - | 815 | |
| Общее время наблюдения, % | - | 100 | |
Таблица 3.24
Фактический баланс рабочего времени
| Наименование затрат рабочего времени | Индекс | Продолжительность | |
| мин. | % | ||
| А | Б | 1 | 2 |
| Подготовительно-заключительная работа | ПЗ | 95 | 11,66 |
| Оперативная работа | ОП | 485 | 59,51 |
| Отдых и личные надобности | ОЛ | 100 | 12,27 |
| Время перерывов, вызванных нарушением нормального хода торгово-технологического процесса | ПО | 65 | 7,98 |
| Время перерывов, вызванных пассивным наблюдением за покупателями | ПН | 35 | 4,29 |
| Время перерывов, вызванных нарушением трудовых нарушением трудовой дисциплины | ПР | 35 | 4,29 |
| ИТОГО | - | 815 | 100,00 |
Построив фактический баланс рабочего дня можно определить затраты времени, подлежащие сокращению. К этим затратам относятся:
1 потери времени, вызванные нарушением трудовой дисциплины, которые составляют 35 минут или 4,29%;
2 время перерывов, вызванных пассивным наблюдением за покупателями -
Баланс рабочего времени и потери продавцов
35 минут или 4,29%;
3 время на отдых и личные надобности для продавцов магазина, которое составляет 100 минут или 12,27%.
4. Определение затрат времени подлежащего сокращению путем построения планируемого баланса рабочего времени, представлено в таблице 3.25.
Таблица 3.25
Планируемый баланс рабочего времени
| Наименование затрат рабочего времени | Индекс | Продолжительность | |
| мин. | % | ||
| А | Б | 1 | 2 |
| Подготовительно-заключительная работа | ПЗ | 95 | 11,66 |
| Оперативная работа | ОП | 605 | 74,23 |
| Отдых и личные надобности | ОЛ | 50 | 6,13 |
| Время перерывов, вызванных нарушением нормального хода торгово-технологического процесса | ПО | 65 | 7,98 |
| Время перерывов, вызванных пассивным наблюдением за покупателями | ПН | 0 | 0,00 |
| Время перерывов, вызванных нарушением трудовых нарушением трудовой дисциплины | ПР | 0 | 0,00 |
| ИТОГО | - | 810 | 100,00 |
Из анализа планируемого баланса рабочего времени следует, что для магазина торгового предприятия "Капитал" следует сократить время на отдых и личные надобности на 50 минут или на 6,13%, перерывов, вызванных пассивным наблюдением за покупателями на 35 минут или на 4,29%, время перерывов, вызванных нарушением трудовой дисциплины на 35 минут или 4,29%. В общей сложности потери рабочего времени составили 120 минут или 14,72%.
В результате сокращения перечисленных статей баланса рабочего времени соответственно увеличится время оперативной работы продавцов.
5. Разработка мероприятий по сокращению потерь рабочего времени выполняется на основе расчета следующих показателей:
Расчет процента возможного уплотнения рабочего времени (Р)
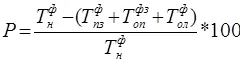
, (40)
где  - время наблюдения, мин.;
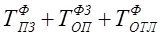 - фактические затраты времени соответственно на подготовительно-заключительные работы, оперативную работу и на отдых и личные надобности, мин.
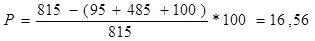
(%)
Следовательно, рабочее время работниками, занятыми в магазине недоиспользуется на 16,56%.
Найдем процент возможного повышения производительности труда (в)
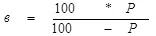 (41)
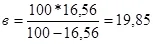
(%)
Таким образом, резервы роста производительности труда магазин торгового предприятия ООО "Капитал" составили 19,85%. Продавцы данного магазина тратят достаточно много времени, не связанного с выполнением торгово-технологического процесса.
Проведенные в данной работе исследования по использованию рабочего времени приводят к выводу, что торгово-технологический процесс на предприятии построен недостаточно рационально.
Влияние сокращения потерь на показатели по труду
Рассчитаем влияние сокращения потерь рабочего времени на динамику показателей по труду торгового предприятия ООО "Капитал". Расчеты оформим в таблице 3.26.
Таблица 3.26
Анализ динамики показателей по труду ООО "Капитал" на основе планируемого баланса рабочего времени
| Наименование показателя | Ед. изм. | Фактически в отчетном году | Плановое значение | Отклонение (+,-) | Темп роста, % |
| А | Б | 1 | 2 | 3 | 4 |
| Оборот розничной торговли | тыс.руб. | 44995,00 | 56126,76 | 1131,76 | 124,74 |
| Среднедневной оборот розничной торговли | тыс.руб. | 124,99 | 155,91 | 30,92 | 124,74 |
| Время оперативной работы предприятия в день | мин. | 485 | 605 | 120 | 124,74 |
| Среднедневной оборот розничной торговли в минуту | тыс.руб. | 0,26 | 0,26 | - | 100,00 |
| Численность работников, всего | чел. | 87 | 87 | - | 100,00 |
| В том числе работников торгово-оперативного персонала | чел. | 43 | 43 | - | 100,00 |
| Производительность труда одного работника | тыс.руб. / чел. | 517,18 | 645,14 | 127,96 | 124,74 |
| Производительность труда одного работника торгово-оперативного персонала | тыс.руб. / чел.1 | 1046,40 | 1305,27 | 258,87 | 124,74 |
| Фонд заработной платы | |||||
| - сумма | тыс.руб. | 6685,00 | 6685,00 | - | 100,00 |
| - уровень | % | 14,86 | 11,91 | -2,95 | - |
Данные таблицы 3.26 показывают, что увеличение времени оперативной работы по предприятию в целом составит 120 мин. (605-485). Тогда среднедневной оборот розничной торговли составит 155,91 тыс.руб. (0,26*605),. Рост этого показателя в абсолютном выражении составит 30,92 тыс. руб. или 24,74% в относительной форме.
Сокращение потерь рабочего времени и, соответственно, увеличение времени оперативной работы торгово-оперативных работников окажет позитивное влияние на показатели производительности труда торгово-оперативного персонала, и работников предприятия. Рост производительности труда составит 24,74% в относительном выражении. За счет роста оборота розничной торговли сократится уровень фонда заработной платы на 2,95%.
Перейдем к программе совершенствования оплаты труда работников торгового предприятия ООО "Капитал". Для обеспечения прямо пропорциональной зависимости заработной платы работника от конечных результатов предприятия необходима соответствующая зависимость фонда заработной платы от итогов финансово-хозяйственной деятельности предприятия. Целью этой программы является повышение мотивации
работников, повышение эффективности использования фонда заработной платы и эффективности использования кадров предприятия. Реализовать проект планируется посредством смены системы оплаты труда работников ООО "Капитал" с простой повременной на сдельную, а именно, по подвижной шкале заработной платы.
Сдельная оплата труда по подвижной шкале
Наиболее перспективной и простой разновидностью сдельной оплаты труда продавцов представляется оплата в зависимости от фактической выработки в истекшем месяце по подвижной шкале заработной платы. При разработке шкалы решается вопрос, какую долю процента заработной платы заложить на один процент прироста производительности труда в сопоставимых ценах. Одновременно обеспечивается не только гарантированное опережение темпов прироста производительности труда против заработной платы, но и равная оплата за равный труд продавцов с одинаковой квалификацией, объемом выработки и условиями работы.
Сдельную подвижную заработную плату (З) предлагается рассчитывать по формуле:
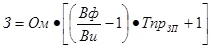
, (42)
где Ом - месячные оклады продавцов, тыс. руб.;
Вф - фактическая выработка продавцов за месяц, по которому определяется заработная плата, тыс. руб./чел.;
Ви - минимально допустимая (исходная) месячная выработка, соответствующая месячным окладам, тыс. руб./чел.;
ТпрЗП - темп прироста заработной платы продавцов на 1 % прироста производительности труда (выработки) в сопоставимых ценах, %.
Темпы прироста заработной платы на 1 % прироста производительности труда в сопоставимых ценах определяют исходя из фактических данных за предшествующие месяцы, имеющихся средств на оплату труда и сложившейся доходности предприятия (на каждый процент прироста производительности труда в сопоставимых ценах можно устанавливать темпы прироста средней
заработной платы продавцов в размере 0,6-0,8 %).
Минимально допустимую (исходную) величину выработки определяют из фактических данных последнего месяца, предшествующего месяцу расчета заработной платы. Опытным путем определяют границы каждого интервала, по которым устанавливают месячную заработную плату по категориям продавцов.
Рассмотрим расчет заработной платы продавцов по подвижной системе за ноябрь, декабрь 2006 года. Данные для расчета заработной платы представлены в табл. 3.27.
Таблица 3.27
Данные для расчета заработной платы продавцов ООО "Капитал" по подвижной шкале
| Показатели | Методика расчета | Ноябрь 2006 г. | Декабрь 2006 г. | Темп изменения, % |
| А | Б | 1 | 2 | 3 |
| 1. Месячный оклад продавца, руб. | Данные штатного расписания | 1600,00 | 1600,00 | 100,00 |
| 2. Численность продавцов, чел. | Данные штатного расписания | 43 | 43 | 100,00 |
| 3. Оборот розничной торговли, тыс.руб. | Данные анализа сч.90 | 3630,20 | 3870,56 | 106,62 |
| 4. Фонд заработной платы, руб. | Данные штатного расписания | 261080,00 | 261080,00 | 100,00 |
Окончание таблицы 3.27
| А | Б | 1 | 2 | 3 |
| 5. Производительность труда одного продавца в действующих ценах, тыс.руб. / чел. | ПТ = Р / Ч | 84,42 | 90,01 | 106,62 |
| 6. Средняя заработная плата одного продавца в действующих ценах, руб. | ЗП = ФЗП / Ч | 6071,63 | 6071,63 | 100,00 |
| 7. Индекс цен | Данные статистики | 1,105 | 1,105 | 100,00 |
| 8. Производительность труда одного продавца в сопоставимых ценах, тыс.руб. / чел. | ППсц = ПТдц / Iц | 76,40 | 81,46 | 106,62 |
| 9. Средняя заработная плата продавца в сопоставимых ценах, руб. | ЗПсц = ЗПдц / Iц | 5494,69 | 5494,69 | 100,00 |
Система расчета заработной платы продавцов по подвижной шкале в ООО "Капитал" предполагает соблюдение следующего нормативного соотношения:
при росте производительности труда на 1%, средняя заработная плата должна возрасти на 0,60%. Итак, исходя из вышесказанного следует, что на ООО "Капитал" повышение производительности труда на 6,62%, которое должно привести к увеличению заработной платы продавцов на 3,97% [6,62 * 0,60]. Следовательно, заработок продавца ООО "Капитал" в декабре месяце должен составить:
Заработок =1600 [(90,01 / 84,42 - 1)3,97)+1]= 8453,79 (руб.)
Соотношение роста производительности и заработной платы
На предприятиях торговли оптимальной считается ситуация, когда производительность труда растет на 20-30% быстрее, чем средняя заработная плата одного работника, так как в результате этого происходит формирование прибыли и экономия средств на оплату труда. Так, если бы на предприятии ООО "Капитал" соблюдалась данная экономическая пропорция, а именно произошло увеличение производительности труда на 20%, то средняя заработная плата работника должна увеличиться на 12% [20,00 * 0,60]. Тогда заработок продавца ООО "Капитал" составил бы:
Заработок = 1600* [(90,01 / 84,42 -1)* 12) +1] = 22316,76 (руб.)
На предприятии не выдерживается соотношение между динамикой труда и средней заработной платой, то есть у предприятия ООО "Капитал" имеется опасность возникновения в будущем относительного перерасхода средств на оплату труда, что в свою очередь приведет к росту издержек обращения и, соответственно, уменьшению финансового результата деятельности предприятия.
При применении данной системы оплаты труда на предприятии ООО "Капитал" каждый работник в целях повышения заработной платы будет заинтересован в увеличении производительности своего труда в максимальной степени, что, несомненно, положительно скажется на конечных результатах деятельности предприятия.
Мотивировать работников на самоотверженную работу в интересах предприятия необходимо. Более того, руководителю легче работать с мотивированным персоналом - в этом случае у подчиненных выше готовность к
сотрудничеству, к проявлению самостоятельности, инициативы в работе. Но эта задача руководителями часто рассматривается с точки зрения вчерашних подходов. Деньги, деньги и еще раз деньги - вот, по их мнению, основа мотивации, а при таком уровне оплаты никто на работе выкладываться не будет. Платить надо больше. Получается замкнутый круг: чтобы больше платить работникам, надо, чтобы предприятие получило более высокую прибыль, а для этого надо получить значительно большую отдачу от человеческих ресурсов, что невозможно при данном уровне оплаты. Именно поэтому так возрастает роль не денежных средств воздействия на мотивацию персонала.
Для того, чтобы руководитель имел возможность расширить перечень используемых не денежных средств воздействия на мотивацию работников, ему нужно быть ориентированным на такие средства, которые неразрывно связаны с самим процессом управления (постановка целей, оценка и контроль, информирование и др.) В Таблице 3.28 приведен лишь небольшой перечень не денежных методов воздействия на мотивацию подчиненных, которые могут быть использованы руководителем.
Нематериальные средства мотивации работников
Таблица 3.28
Не денежные средства воздействия на мотивация работников
| Средства воздействия на мотивацию | Основное содержание |
| А | Б |
| Организация работ | - Разнообразие навыков, требуемых для выполнения обязанностей; - Законченность выполняемых заданий; - Значимость и ответственность работы; - Предоставление самостоятельности работнику; - Своевременное информирование о соответствии работы установленным требованиям |
| Моральное стимулирование | - Широкий набор не материальных стимулов, используемых как непосредственным руководителем, так и администрацией предприятия. Мотивирующий потенциал этого средства снижается при формальном подходе к проблеме |
| Индивидуальный подход при выборе стимулов | - Оценка руководителем доминирующих у данного работника потребностей и выбор таких методов воздействия, которые в наибольшей степени соответствуют особенностям его мотивации |
| Постановка целей | - постановка перед работником четких целей и задач, которые должны быть решены за определенное время. Конкретность, привлекательность и реализуемость - ключевые требования к мотивирующим целям |
| Оценка и контроль | - Различные формы контроля за работой исполнителя, осуществляемые непосредственным руководителем, и оценка его рабочих результатов и рабочего поведения |
| Информирование | - Своевременность и полнота удовлетворения потребности работников в значимой для них информации |
| Климат в рабочей группе | - Ценности и приоритеты, реализуемые в практике взаимодействия руководителя и подчиненных; - Традиции и правила, определяющие рабочее поведение и взаимодействие членов организации |
| Практика управления | - качество управления, соответствие стиля управления важнейшим ситуационным переменным (характеристики работников, задачи, временные ограничения и др.) |
| Меры дисциплинарного воздействия | - Правильный выбор места; - Своевременность дисциплинарного взыскания; - Соразмерности строгости наказания тяжести поступка; - Разъяснение причин; - Внеличностный характер наказаний |
| обращение к наиболее значимым для работника ценностям | - Самоуважение; - Финансовое благополучие; - Ответственность перед коллективом; - Интересы предприятия; - Карьерные перспективы; - интересы семьи |
С чего же начать, если руководство предприятия пришло к убеждению, что управление мотивацией персонала входит в число наиболее приоритетных задач?
Требования к специалистам и оценка их работы
1. Определиться с требованиями, предъявляемыми к специалистам и служащим: какими знаниями и навыками должны они владеть и как их можно оценить. В идеале - это использование процедуры ежегодной оценки работы специалистов и служащих. В этом случае оцениваются не только результаты их работы, но и то, в какой степени их рабочее поведение отвечает требованиям предприятия, насколько успешно они могут влиять на мотивацию подчиненных.
2. Для того, чтобы воздействовать на мотивацию работников, необходимо учитывать действие факторов, определяющих мотивацию их труда в данной организации. Но начинать управлять мотивацией персонала надо с выяснения
наиболее вредных факторов, демотивирующих персонал, убивающих у людей желание работать с высокой отдачей. А после этого следует наметить первоочередные шаги по устранению этих демотиваторов или по хотя бы частичной компенсации их разрушительного действия.
З. Нужен постоянный мониторинг уровня мотивации персонала, не реже чем раз в год. Невозможно управлять процессом, не имея канала обратной связи, обеспечивающего информацию об эффективности или тщетности предпринятых усилий.
Кроме вышеизложенных рекомендаций по улучшению показателей по труду и заработной плате на основании проведенного анализа численности работников ООО "Капитал" следует предложить оптимизировать состав и структуру работников торгового предприятия. Численность административно-управленческого персонала ООО "Капитал" мала для эффективного управления торговым предприятием.
Здесь можно предложить включить в штатное расписание должность экономиста для периодического анализа, планирования показателей финансово-хозяйственной деятельности ООО "Капитал" и разработки мероприятий по их улучшению. Это в свою очередь позволит снизить нагрузку директора магазина.
Данные изменения в организационной структуре ООО "Капитал" повлекут за собой дополнительные затраты финансовых ресурсов. Для организации труда экономиста потребуется оборудование кабинета офисной мебелью стоимостью 25,00 тыс. руб., оргтехника на общую стоимость 35,00 тыс. руб., канцелярские принадлежности стоимостью 1,00 тыс. руб., на оформление интерьера кабинета потребуется 5,00 тыс. руб. Всего на организацию труда вновь принятых работников потребуется 66 тысяч руб.
Оценка рисков при внедрении мероприятий
Перейдем к оценке рисков, с которыми предприятие торговли может столкнуться в ходе реализации вышеизложенных мероприятий по улучшению показателей по труду ООО "Капитал".
При помощи экспертов проведем оценку значимости возможных рисков,
возникающих в ходе реализации проектов (табл. 3.29).
Таблица 3.29
Экспертная оценка рисков, связанных с реализацией предлагаемых проектов
| Вид риска | Вероятность возникновения риска (Рi) | Степень влияния риска (Сi) | Ранг риска (Ri) | Интегральная оценка (I) | ||||
| А | 1 | 2 | 3 | 4 | ||||
| 1. Сокращение потерь рабочего времени | ||||||||
| 1. Риски трудовых потерь | 0,6 | 5 | 3 | 9,0 | ||||
| 2. Риски потери времени | 0,2 | 3 | 3 | 1,8 | ||||
| 3. Риски финансовых потерь | 0,1 | 2 | 4 | 0,8 | ||||
| ИТОГО | 1,0 | - | - | 11,6 | ||||
| 2. Внедрение системы оплаты труда по подвижной шкале | ||||||||
| 1.Риски финансовых потерь | 0,6 | 5 | 4 | 12,0 | ||||
| 2. Налоговые риски | 0,5 | 4 | 3 | 6,0 | ||||
| ИТОГО | 1,0 | - | - | 18,0 | ||||
Из табл. 3.29 мы видим, что наиболее опасным для ООО "Капитал" является риск возникновения финансовых потерь при внедрении разновидности сдельной системы оплаты труда по подвижной шкале. В данной ситуации речь идет конкретно об увеличении суммы фонда заработной платы, что приведет к росту издержек обращения предприятия торговли.
После того как масштабы риска оценены, рассмотрим все имеющиеся методы решения связанных с ними проблем в табл. 3.30.
Риск трудовых потерь при сокращении потерь и нерациональных затрат рабочего времени можно минимизировать путем ужесточения контроля со стороны руководства и введения системы штрафных санкций за нарушение распорядка рабочего времени.
Риск финансовых потерь при увеличении заработной платы будет компенсирован ростом объема оборота розничной торговли и, соответственно, ростом доходов предприятия, так как система оплаты труда по подвижной шкале
Таблица 3.30
Мероприятия по устранению рисков, связанных с реализацией предлагаемых проектов
| Этапы проекта | Вид риска | Способы защиты от рисков |
| А | Б | В |
| 1. Сокращение потерь рабочего времени | ||
| 1. Сокращение времени на отдых и личные нужды | Рисктрудовыхпотерь | Методминимизациипотерьлимитирование |
| 2. Сокращение времени перерывов, вызванных пассивным наблюдением за покупателями | ||
| 3. Сокращение времени перерывов, вызванных нарушением трудовой дисциплины | ||
| 2. Внедрение системы оплаты труда по подвижной шкале | ||
| 1. При росте производительности труда на 1,00% - увеличение средней заработной платы на 0,60% | Риск финансовых потерь | Принятие риска |
| 2. Увеличение заработной платы влечет рост суммы отчислений на социальные нужды | Налоговый риск | Принятие риска |
предусматривает рост заработной платы только в случае роста производительности труда работников, а соответственно, и роста оборота розничной торговли, и при этом меньшими темпами.
Эффективность управления значимыми рисками
Анализ эффективности системы управления самыми значимыми рисками, связанными с внедрением вышеизложенных рекомендаций рассмотрим в табл. 3.31.
Таблица 3.31
Анализ эффективности системы управления самыми значимыми рисками предлагаемых проектов
| Наиме-нование проекта | Вид риска | Причины | Оценка риска | Приятые меры по ограничению риска | Эффект, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Проект 1 | Риск трудовых потерь | Нерациональное использование рабочего времени | 9,0 | Ужесточение контроля со стороны руководства, введение системы штрафных санкций за нарушение распорядка рабочего времени | 90,00 |
| 2. Проект 2 | Риск финансовых потерь | Рост суммы заработной платы | 12,0 | Рост суммы заработной платы обеспечен ростом оборота розничной торговли | 100,00 |
Таблица 3.32
Сводная таблица динамики основных показателей финансово-хозяйственной деятельности торгового предприятия ООО "Капитал" с учетом внедрения рекомендаций
| Показатели | Едизм | г | Фактическивотчетномгоду | Результаты рекомендаций | Отчетныйгодсучетомрекомендаций | Отклонение (+,-) | Темп роста к 2005г.,% | |||
| На основе ФРВ | Система по движущей шкале заработной платы | Без учета рекомендаций | С учетом рекомендаций | Без учета рекомендаций | С учетом рекомендаций | |||||
| А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Оборот розничной торговли без НДС | тыс.руб. | |||||||||
| Торговая площадь | м2 | |||||||||
| Численность работников, всего | чел. | |||||||||
| В том числе работников торгово-оперативного персонала | чел. | |||||||||
| Производительность труда одного работника | тыс.руб./ чел. | |||||||||
| Производительность труда одного работника торгово-оперативного персонала | тыс.руб./ чел. | |||||||||
| Фонд заработной платы | ||||||||||
| - сумма | тыс.руб. | |||||||||
| - уровень | % | |||||||||
| Среднегодовая заработная плата одного работника | тыс.руб. | |||||||||
| Валовая прибыль | ||||||||||
| - сумма | тыс.руб. | |||||||||
| - уровень | % | |||||||||
| Издержки обращения | ||||||||||
| - сумма | тыс.руб. | |||||||||
| - уровень | % | |||||||||
| Прибыль от продаж | ||||||||||
| - сумма | тыс.руб. | |||||||||
| - рентабельность продаж | % | |||||||||
| Показатели | Ед. изм. | Фактически в отчетном году | Плани- руемое значение с учетом рекомен- даций | Отклонение (+,-) | Темп роста, % |
| А | Б | 1 | 2 | 3 | 4 |
| Оборот розничной торговли без НДС | тыс.руб. | 44995,00 | 56126,76 | 11131,76 | 124,74 |
| Торговая площадь | м2 | 566,85 | 566,85 | - | 100,00 |
| Численность работников, всего | чел. | 87 | 87 | - | 100,00 |
| В том числе работников торгово-оперативного персонала | чел. | 43 | 43 | - | 100,00 |
Окончание таблицы 3.32
| А | Б | 1 | 2 | 3 | 4 |
| Производительность труда одного работника | тыс.руб. / чел. | 517,18 | 645,14 | 127,96 | 124,74 |
| Производительность труда одного работника торгово-оперативного персонала | тыс.руб. / чел. | 1046,40 | 1305,27 | 258,87 | 124,74 |
| Фонд заработной платы | |||||
| - сумма | тыс.руб. | 6685,00 | 7677,05 | 992,05 | 114,84 |
| - уровень | % | 14,86 | 13,68 | -1,18 | - |
| Среднегодовая заработная плата одного работника | тыс.руб. | 76,84 | 88,24 | 11,40 | 114,84 |
| Валовая прибыль | |||||
| - сумма | тыс.руб. | 11364,00 | 14175,45 | 2811,45 | 124,74 |
| - уровень | % | 25,26 | 25,26 | - | - |
| Издержки обращения | |||||
| - сумма | тыс.руб. | 9820,00 | 10812,05 | 992,05 | 110,10 |
| - уровень | % | 21,82 | 19,26 | -2,56 | - |
| Прибыль от продаж | |||||
| - сумма | тыс.руб. | 1544,00 | 3363,40 | 1819,40 | 217,84 |
| - рентабельность продаж | % | 3,43 | 5,99 | 2,56 | - |
Рассмотрим динамику основных показателей финансово- хозяйственной деятельности ООО "Капитал" с учетом внедрения на предприятии рекомендаций по улучшению показателей по труду и заработной плате.
Итоговый эффект предложенных мероприятий
Оборот розничной торговли увеличится на 11131,76 тыс.руб. в абсолютной форме или 24,74 % в относительной и составит 56126,76 тыс. руб. Такую динамику вызовет сокращение потерь и нерациональных затрат рабочего времени, рост производительности труда работников. Оборот розничной торговли на 1 м2 торговой площади соответственно тоже возрастет на 19,63 тыс.руб. и составит 99,02 тыс.руб./м2. Рост производительности труда работников ООО "Капитал" составит 127,96 тыс.руб. или 24,74%, при этом производительность труда работников торгово-оперативного персонала возрастет на 258,87 тыс. руб. и составит 1305,27 тыс. руб.
Рост суммы фонда заработной платы работников будет происходить меньшими темпами, нежели рост оборота розничной торговли и составит 14,84 % [24,74*0,60] в относительной форме. В абсолютном выражении он увеличится на 992,05 тыс.руб. и составит 7677,05 тыс. руб. Среднегодовая заработная плата одного работника соответственно тоже увеличится на 14,84% и составит 88,24 тыс.руб. При этом уровень фонда заработной платы в составе оборота розничной торговли сократится на 1,18% и составит 13,68%.
С ростом физического объема оборота розничной торговли прямо пропорционально возрастет и себестоимость проданных товаров - на 24,74%. Такой же темп роста будет иметь показатель валовой прибыли торгового предприятия, в абсолютном выражении она составит 14175,45 тыс.руб. С учетом роста фонда заработной платы работников возрастут издержки обращения ООО "Капитал" на 992,05 тыс. руб. или 10,10%, но при этом их уровень сократится на 2,56%.
Прибыль от продаж торгового предприятия возрастет на 1819,40 тыс.руб. в абсолютной и 117,84% в относительной форме.
Подтверждением роста эффективности результатов финансово-хозяйственной деятельности предприятия торговли будет рост показателя рентабельности продаж ООО "Капитал" на 2,56%. С учетом внедрения вышеизложенных рекомендаций этот показатель составит 5,99%.
Заключение по оптимизации показателей труда
В рыночной среде предприятия торговли вынуждены осваивать новый тип экономического поведения, учиться адаптироваться к меняющейся ситуации. Одна из главных проблем хозяйствующих субъектов, к какой бы форме собственности они не относились, - поиск эффективных способов управления трудом, обеспечивающих активизацию человеческого фактора.
Предпосылкой анализа показателей по труду является общий анализ финансово-хозяйственной деятельности предприятия. В дипломной работе данный анализ позволил выявить следующие результаты деятельности предприятия.
В отчетном периоде произошло снижение оборота розничной торговли на 16968,00 тыс.руб. или на 27,38%.
Оборот розничной торговли при постоянной торговой площади также уменьшился. В отчетном году он составил 79,37 тыс.руб. / 1 м2, что на 29,94 тыс.руб. / 1 м.2 торговой площади или на 27,39% меньше величины оборота торговли прошлого года.
Резко уменьшилась среднесписочная численность работников предприятия - на 31 штатную единицу, что в относительном выражении составило 26,26%, в том числе численность работников торгово-оперативного персонала уменьшилась на 15 человек и составила в отчетном году 43 человека.
В результате снижения объема оборота розничной торговли в большей степени, чем численность персонала, произошло снижение производительности труда как общей, так и торгово-оперативного персонала - на 7,93 тыс.руб. или 1,51% и на 21,93 тыс.руб. или 2,05% соответственно.
Фонд заработной платы увеличился на 445,00 тыс.руб. или на 7,13% и составил в отчетном периоде 6685,00 тыс.руб. Как таковой рост фонда заработной платы оценивается положительно. Однако, учитывая снижение объема оборота розничной торговли увеличение фонда заработной платы однозначно оценивается как негативный результат деятельности предприятия.
Увеличилась среднегодовая стоимость основных фондов предприятия. В отчетном периоде она составила 5739,50 тыс.руб., что на 794,00 тыс.руб. больше величины показателя прошлого отчетного года. При этом показатель фондоотдачи вследствие резкого падения объема оборота розничной торговли снизился с 12,53 руб. / 1 руб. `ОФ в прошлом периоде до 7,84 руб. / 1 руб.`ОФ в отчетном периоде. Увеличилась в отчетном году фондовооруженность труда на 24,07 тыс.руб. или на 57,45%. Коэффициент эффективности использования основных фондов снизился на 1,508 руб. / 1руб.`ОФ и составил 0,184.
Динамика оборотных средств предприятия
Произошел в отчетном году рост оборотных средств предприятия. Он составил 11,23% или 1576,50 тыс.руб. При этом увеличилось время обращения оборотных средств на 45,17 дней и снизилась скорость обращения оборотных средств на 0,80 обор. Выявлено снижение коэффициента рентабельности оборотных средств на 0,528 руб. / 1 руб.`ОС.
Поскольку уменьшился объем оборота розничной торговли, то и величина себестоимости товаров также уменьшилась - на 7793,00 тыс.руб. или на 18,82%.
В результате вышеуказанных изменений валовая прибыль предприятия составила 11364,00 тыс.руб., что на 9175,00 тыс.руб. меньше величины валовой прибыли прошлого года. В относительном выражении изменение данной показателя деятельности предприятия составило 44,67%; Уровень валовой прибыли снизился на 7,89% и составил в отчетном году 25,26%.
Издержки обращения предприятия в отчетном году составили 9820,00 тыс.руб Снижение величины издержек составило 1555,00 тыс.руб. или 13,67%, а их уровень по отношению к обороту розничной торговли увеличился на 3,47%. Превышение темпа роста издержек обращения над темпом роста оборота розничной торговли (86,33 : 72,62) свидетельствует о не эффективной работе предприятия в отчетном году, что имеет негативную оценку.
Произошло резкое снижение суммы прибыли от продаж. Если в прошлом году она составляла 9164,00 тыс.руб., то в отчетном - лишь 1544,00 тыс., что на 83,15% меньше величины показателя прошлого года. Соответственно, снизилась
и рентабельность продаж. В отчетном году она составила 3,44%, что в сравнении с показателем прошлого года на 11,35% меньше.
Рост прочих доходов предприятия составил 311,54% или 81,00 тыс.руб., что оказало положительное влияние на прибыль до налогообложения. А рост расходов - 30,72% или 145,00 тыс.руб., что оказало негативное влияние на величину прибыли до налогообложения.
Прибыль до налогообложения уменьшилась на 7684,00 тыс.руб. или на 88,14%, что указывает на ухудшение результатов работы предприятия в отчетном году. При этом рентабельность предприятия также снизилась - с 14,07% в прошлом периоде до 2,30% в отчетном периоде, т.е. на 11,77%.
Текущий налог на прибыль уменьшился на 372,00 тыс.руб.;
В результате, чистая прибыль предприятия составила лишь 1011,00 тыс.руб. против 8369,00 тыс.руб. прошлого периода. Уменьшение величины чистой прибыли составило -7312,00 тыс.руб., в относительном выражении - 87,61%. Соответственно, изменение всех вышеуказанных показателей сказалось и на рентабельности конечной деятельности предприятия. В отчетном году она составила 2,25% вместо 13,51% в прошлом периоде.
Оценка использования ресурсов предприятия
Данная динамика показателей свидетельствует о неэффективном использовании ресурсов предприятия, ухудшении результатов его деятельности. Темп роста издержек обращения превышает темп роста оборота розничной торговли, а темп роста оборота розничной торговли превышает темп роста валовой прибыли предприятия. Это означает, что в отчетном году издержки обращения возросли в большей мере, чем объем оборота розничной торговли, что оказало негативное влияние на величину и уровень валовой прибыли предприятия и в конечном счете - на чистую прибыль предприятия ООО "Капитал" в отчетном году.
В целях повышения эффективности использования трудовых ресурсов предприятия было предложено ввести систему мотивации труда, в которой величина заработной платы работников напрямую зависит от объема оборота
розничной торговли предприятия.
По результатам расчетов при практическом внедрении данного мероприятия был выявлен экономический эффект роста фонда заработной платы в размере 2,40 тыс.руб. за 1 неделю при росте оборота розничной торговли на 10,75%.
В целях улучшения использования кадров предприятия, руководству ООО "Капитал" также можно рекомендовать:
- разработать схему подбора и расстановки кадров;
- определить оптимальную численность работников;
- обратить внимание на квалификацию кадров;
- правильно рассчитать оптимальный фонд заработной платы;
- создать соответствующие условия труда.
Правильная организация заработной платы, в свою очередь, непосредственно повлияет на темпы роста производительности труда, будет способствовать повышению квалификации работников.
Для того, чтобы обеспечить рост производительности труда, руководство должно воедино связать заработную плату, движение кадров с показателями производительности труда, выручкой от продажи товаров.
Механизм обеспечения жесткой зависимости заработной платы работников от результатов труда работников (производительности труда) позволит задействовать колоссальный резерв, связанный с дополнительным использованием возможностей и способностей персонала.
Поддержание конкурентоспособности требует квалифицированных кадров, поэтому рост трудового потенциала будет также способствовать успешному развитию деятельности предприятия торговли ООО "Капитал".
Приложение 1
Приказ о создании группы экспертов
ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ
"КАПИТАЛ"
ПРИКАЗ № 5
"О СОЗДАНИИ ГРУППЫ ЭКСПЕРТОВ"
г. Шарыпово "21" марта 2007 г.
В связи с производственной необходимостью определения фактов деятельности предприятия за прошлые периоды в целях разработки управленческого решения по факту улучшения хозяйственной деятельности предприятия на будущий период возникла необходимость в создании комиссии по оценке результатов деятельности предприятия за прошлые периоды. В связи с вышеизложенным
ПРИКАЗЫВАЮ:
Состав оценочной комиссии
1.1 Директор - Шайганова Ирина Викторовна;
1.2 Главный бухгалтер - Савитская Екатерина Ивановна;
1.3 Товаровед - Шульга Алена Ивановна;
1.4 Администратор - Тимохина Инна Васильевна;
1.5 Бухгалтер - Гольд Анна Валентиновна;
1.6 Зав. складом - Сергеева Валентина Петровна;
1.7 Старший продавец - Минакова Тамара Борисовна;
1.8 Кассир - Лялина Елена Владимировна;
1.9 Продавец - Туманова Нина Андреевна;
1.10 Продавец - Демина Алла Антоновна.
Порядок исполнения приказа
3. Ответственность за надлежащее исполнение приказа возложить на товароведа предприятия - Авдееву Елизавету Ивановну.
Директор _ / _/
(подпись) (расшифровка подписи)
Приложение 2
Таблица 2.5
ИТОГИ ЭКСПЕРТНЫХ ОЦЕНОК СИЛЬНЫХ СТОРОН ТОРГОВОЙ
Экспертная оценка сильных сторон торговой организации
| Характеристикасильныхсторон | Опрошенные работники | Итого | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | ||
| 1.Хорошие условия труда | 10 | 10 | 10 | 8 | 9 | 10 | 10 | 9 | 9 | 10 | 95 |
| 2. Хорошая система управления персоналом | 5 | 5 | 4 | 6 | 5 | 7 | 7 | 7 | 5 | 7 | 58 |
| 3. Высокий уровень удовлетворенности трудом у работников | 5 | 6 | 4 | 4 | 5 | 6 | 7 | 4 | 5 | 5 | 51 |
| 4. Высокий уровень квалификации специалистов | 10 | 10 | 9 | 8 | 6 | 8 | 8 | 8 | 9 | 8 | 88 |
| 5. Преимущества перед конкурентами в оплате труда | 3 | 5 | 2 | 3 | 3 | 1 | 2 | 2 | 2 | 1 | 24 |
| Итого: | - | - | - | - | - | - | - | - | - | - | 316 |
Приложение3
Таблица 2.6
Экспертная оценка слабых сторон торговой организации
ОРГАНИЗАЦИИ
| Характеристикаслабыхсторон | Эксперты | Итого | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | ||
| 1. Недостаток управленческого таланта и глубины владения проблемами управления персоналом | 5 | 5 | 6 | 5 | 6 | 6 | 6 | 5 | 5 | 5 | 54 |
| 2. Слабое финансирование мероприятий по управлению персоналом | 3 | 3 | 3 | 2 | 3 | 2 | 2 | 3 | 2 | 2 | 24 |
| 3. Отставание от конкурентов в области социального обеспечения | 7 | 7 | 9 | 10 | 7 | 10 | 10 | 9 | 7 | 7 | 83 |
| 4. Отсутствие системы служебного продвижения | 2 | 3 | 3 | 3 | 1 | 2 | 2 | 1 | 2 | 2 | 21 |
| 5. Отсутствие стратегических установок в области персонала | 8 | 7 | 8 | 8 | 8 | 7 | 6 | 7 | 8 | 8 | 75 |
| Итого: | - | - | - | - | - | - | - | - | - | - | 257 |
Приложение 4
Таблица 2.7
Экспертная оценка угроз торговой организации
ОРГАНИЗАЦИИ
| Характеристикаугроз | Эксперты | Итого | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | ||
| 1. Неблагоприятная социально-экономическая политика в стране | 7 | 7 | 6 | 6 | 7 | 6 | 7 | 5 | 7 | 7 | 65 |
| 2. Ухудшение системы социального обеспечения в городе, стране | 9 | 9 | 8 | 9 | 7 | 9 | 8 | 8 | 9 | 9 | 85 |
| 3. Высвобождение рабочих мест из-за сокращения объемов деятельности | 3 | 2 | 2 | 2 | 3 | 3 | 3 | 2 | 2 | 2 | 24 |
| 4. Неблагоприятные демографические изменения | 5 | 5 | 5 | 4 | 4 | 5 | 4 | 4 | 5 | 5 | 46 |
| 5. Слабые позиции в области кадровой политики по сравнению с конкурентами | 6 | 6 | 6 | 7 | 6 | 7 | 7 | 6 | 7 | 6 | 64 |
| Итого: | - | - | - | - | - | - | - | - | - | - | 284 |
Приложение 5
Таблица 2.8
Экспертная оценка возможностей торговой организации
ОРГАНИЗАЦИИ
| Характеристикавозможностейторговойорганизации | Эксперты | Итого | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||
| Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | Абс. сумма | ||
| 1. Выгодное местораположение организации | 5 | 6 | 7 | 7 | 7 | 5 | 6 | 6 | 5 | 7 | 56 |
| 2. Высокий уровень производительности труда по сравнению с конкурентами | 9 | 9 | 9 | 8 | 9 | 9 | 8 | 9 | 10 | 8 | 88 |
| 3. Высокое качество обслуживания за счет квалифицированных кадров | 5 | 5 | 4 | 5 | 6 | 5 | 5 | 6 | 6 | 6 | 53 |
| 4. Приятные в общении, доброжелательные сотрудники | 8 | 9 | 8 | 9 | 9 | 9 | 9 | 8 | 8 | 9 | 86 |
| 5. Лучшая стратегия в области персонала и кадровой политики по сравнению с конкурентами | 7 | 6 | 6 | 5 | 7 | 6 | 5 | 5 | 6 | 6 | 59 |
| Итого: | - | - | - | - | - | - | - | - | - | - | 342 |
Приложение 6
| Возможности 1. Высокий уровень производительности труда по сравнению с конкурентами 2. Приятные в общении, доброжелательные сотрудники 3. Лучшая стратегия в области персонала и кадровой политики по сравнению с конкурентами | Угрозы 1. Ухудшение системы социального обеспечения в городе, стране 2. Неблагоприятная социально-экономическая политика в стране 3. Слабые позиции в области кадровой политики по сравнению с конкурентами | |
| Сильные стороны 1. Хорошие условия труда 2. Высокий уровень квалификации специалистов 3. Хорошая система управления персоналом | 1. Стратегия повышения культуры; 2. Дифференциация структуры управления. 3. Поддержание высокого уровня обслуживания (общения) с покупателями | 1. Разработка системы социального обеспечения; 2. Усиление позиций в области кадровой политики; 3. Рассмотрение новых форм обслуживания населения |
| Слабые стороны 1. Отставание от конкурентов в области социального обеспечения 2. . Отсутствие стратегических установок в области персонала 3. . Недостаток управленческого таланта и глубины владения проблемами управления персоналом | 1. Рассмотрение возможностей проведения исследований в области кадровой политики; 2. Создание стратегических установок в области персонала; 3. Стратегия проведения социальной политики. | 1. Проведение маркетинговых исследований в области кадровой политики; 2. Повышение квалификации управленческого персонала; 3. Стратегия выхода на новый уровень кадрового управления. |
Приложение 7
Таблица 2.9
МАТРИЦА ОЦЕНКИ СТРАТЕГИЙ
| Стратегии | Цели | Баллы | ||
| Формирование кдровой политики | Улучше-ние благо-состояния работни-ков | Повыше-ние соци-альной защищен- ности | ||
| 1.Стратегия повышения культуры | 0,9 | 0,8 | 0,8 | 0,83 |
| 2.Дифференциация структуры управления | 0,4 | 0,4 | 0,3 | 0,37 |
| 3. Поддержание высокого уровня обслуживания (общения) с покупателями | 0,8 | 0,8 | 0,9 | 0,83 |
| 4. Разработка системы социального обеспечения | 0,3 | 0,3 | 0,3 | 0,3 |
| 5. Усиление позиций в области кадровой политики | 0,6 | 0,7 | 0,8 | 0,7 |
| 6.Рассмотрение новых форм обслуживания населения | 0,5 | 0,4 | 0,5 | 0,47 |
| 7. Рассмотрение возможностей проведения исследований в области кадровой политики | 0,2 | 0,1 | 0,2 | 0,17 |
| 8. Создание стратегических установок в области персонала | 0,2 | 0,3 | 0,2 | 0,23 |
| 9. Стратегия проведения социальной политики | 0,8 | 0,6 | 0,9 | 0,77 |
| 10. Проведение маркетинговых исследований в области кадровой политики | 0,1 | 0,1 | 0,1 | 0,1 |
| 11. Повышение квалификации управленческого персонала | 0,5 | 0,5 | 0,5 | 0,5 |
| 12. Стратегия выхода на новый уровень кадрового управления | 0,8 | 0,7 | 0,6 | 0,7 |