Фонд заработной платы торгового предприятия: понятие, состав и показатели эффективности использования
Глава из работы Анализ показателей по труду предприятия ООО "Капитал" в современных условиях и пути их улучшения
Фонд заработной платы представляет собой сумму всех расходов предприятия на оплату труда как в денежной, так и в натуральной формах, независимо от источников финансирования выплат.
Так же можно сказать что, фонд заработной платы - это сумма вознаграждений, предоставленных наемным работникам в соответствии с количеством и качеством их труда, а также компенсаций, связанных с условиями труда.
Содержание
Формирование фонда заработной платы позволяет регулировать соотношение между ростом производительности труда и его оплатой при опережающих темпах роста первого показателя [6].
В статистике труда фонд заработной платы определяется как сумма
Фонд заработной платы, используемый в статистике труда, определяется независимо от источников выплаты денежных сумм. И в этом его отличие от "Фонда оплаты труда", в состав которого включаются выплаты работающим на предприятии торговли, возмещаемые расходами на продажу и включаемые по статье 2 "Расходы на оплату труда".
В настоящее время в состав фонда заработной платы в статистике труда включаются начисленные предприятиями, организациями суммы оплаты труда в денежной и натуральной формах за отработанное и неотработанное время, компенсационные выплаты, связанные с режимом работы и условиями труда, стимулирующие доплаты и надбавки, премии, единовременные поощрительные выплаты, а также оплата питания, жилья, топлива, носящая систематический характер (рис.4) [6].
Основным элементом фонда заработной платы, выплачиваемой в денежной форме, является оплата труда за отработанное время. Она включает:
1 заработную плату по тарифным ставкам и окладам;
2 заработную плату по сдельным расценкам, в процентах от оборота розничной торговли, в долях от прибыли и т.п.;
3 премии и вознаграждения;
4 стимулирующие надбавки и доплаты (за профессиональное мастерство, за высокие достижения в труде и т.д.);
5 компенсационные выплаты, связанные с режимом работы и условиями труда (за работу в ночное время и т.д.).
К выплатам за неотработанное время относят:
2 оплату ежегодных и дополнительных отпусков;
3 оплату учебных отпусков;
4 оплату льготных часов подростков, инвалидов I и II групп;
Рис. 4. Состав фонда заработной платы работников торгового предприятия [6]
1 оплату за период повышения квалификации, переподготовки или обучения вторым профессиям;
Оплата простоев и прогулов в фонде зарплаты
2 оплату простоев не по вине работника;
3 оплату за время вынужденного прогула и т.д.
В состав единовременных поощрительных и других выплат включаются разовые премии независимо от источников выплаты, материальная помощь работникам, денежная компенсация за неиспользованный отпуск, стоимость бесплатно выдаваемых работникам в качестве поощрения акций и т.д.
В состав фонда заработной платы с 1996 года включены выплаты работодателя на питание, жилье и топливо. Ранее средства на эти цели относились к социальным выплатам и льготам. В то же время из состава фонда заработной платы исключены и переведены в состав выплат социального характера:
1 компенсации женщинам, находившимся в частично оплачиваемом отпуске по уходу за ребенком;
2 выходное пособие при прекращении трудового договора и суммы уволенным работникам на период трудоустройства в связи с ликвидацией предприятия, сокращением численности или штата работников.
Большую часть фонда заработной платы покрывают издержки обращения, частью которых являются расходы на оплату труда. Другим источником возмещения оплаты труда выступает чистая прибыль предприятия.
К денежным компенсациям, выплачиваемым из фонда заработной платы, относятся: денежная компенсация удорожания стоимости питания, денежная компенсация работникам некоторых отраслей за непредставление гарантируемого законодательством жилья, коммунальных услуг и т.д.
На предприятиях торговли осуществляются выплаты социального характера и расходы, не учитываемые в фонде заработной платы и выплатах социального характера.
Относительно небольшой, но самостоятельный элемент общего фонда
выплат в пользу работников торговли - системы выплат социального назначения. В них отсутствует непосредственная связь заработной платы с результатами работы, хотя любая администрация предприятия, включая такие выплаты в заработную плату, рассчитывает с их помощью воздействовать на персонал в нужном направлении.
К выплатам социального характера относятся доплаты к пенсиям работающим пенсионерам; единовременные пособия при выходе на пенсию; оплата путевок работникам и членам их семей на лечение, отдых, экскурсии, путешествия; возмещение платы родителей за детей в дошкольных учреждениях; выходное пособие при прекращении трудового договора; компенсация и другие выплаты женщинам, находившимся в частично оплачиваемом отпуске по уходу за ребенком [6]; оплата стоимости проездных документов к месту работы и обратно; материальная помощь, предоставленная отдельным работникам по семейным обстоятельствам, на медикаменты, погребение т.д.
Выплаты социального характера
По своему экономическому содержанию выплаты социального характера отражают расходы работодателя и, соответственно, доходы наемных работников помимо заработной платы в связи с тем, что последние осуществляют свою трудовую деятельность на данном предприятии.
Среднюю заработную плату в расчете на одного торгового работника определяют по формуле:
 , (12)
где  - средняя заработная плата одного работника, тыс.руб.;
ФЗП - сумма фонда заработной платы в денежной и натуральной формах работников списочного состава, включая совместителей, тыс.руб.;
 - среднесписочная численность работников торгового предприятия, чел.
Фонд заработной платы характеризуется системой следующих показателей:
1. Абсолютная сумма фонда заработной платы. Отражает объем всех расходов предприятия торговли на оплату труда как в денежной, так и в неденежной форме, независимо от источников выплат за определенный период.
Этот показатель находит применение при оценке общей величины фонда заработной платы в целом по предприятию и по отдельным структурным подразделениям (если имеется информация).
Наряду с абсолютной величиной фонда заработной платы при анализе, планировании, оценке эффективности выплат по заработной плате применяют относительные показатели (уровень и структура фонда заработной платы).
2. Уровень фонда заработной платы. Рассчитывается общий по предприятию и по отдельным структурным подразделениям. С его помощью расходы по заработной плате соизмеряются с результатами деятельности предприятий. Представляет собой процентное соотношение суммы фонда заработной платы к объему оборота розничной торговли и определяется по формуле:
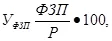
(13)
где УФЗП - уровень фонда заработной платы, %; ФЗП - фонд заработной платы, тыс. руб.
Уровень фонда заработной платы является одним из важнейших качественных показателей, характеризующих деятельность предприятия торговли. По этому показателю судят, с одной стороны, о величине фонда заработной платы на единицу оборота розничной торговли (на 1 руб., 100 руб. и т.д.), с другой - о доле фонда заработной платы в розничной цене товара.
3. Структура фонда заработной платы. Показывает долю отдельных элементов фонда заработной платы в его общей сумме и используется для выявления закономерностей развития отдельных видов выплат по заработной плате и их влияния на формирование общего фонда заработной платы.
Источники средств для выплаты заработной платы
Источниками средств для выплаты заработной платы являются (рис. 5):
1 средства на оплату труда, включаемые в расходы на продажу по статье "Расходы на оплату труда";
2 финансовый результат (прочие расходы);
3 прибыль нераспределенная и (или) чистая [22].
Рис. 5. Источники возмещения фонда заработной платы [22]
С развитием и расширением предпринимательства и рыночных отношений в России возникает необходимость исследования эффективности заработной платы. По росту эффективности заработной платы можно судить о повышении ее стимулирующей роли.
Эффективность заработной платы может быть охарактеризована системой показателей, которая позволяет избежать опасности одностороннего и неполного отражения деятельности предприятия, так как отдельные показатели обладают ограниченной информационной ценностью, что может привести к неадекватной их интерпретации. Система показателей особенно важна в тех случаях, когда необходимо установить взаимосвязь между элементами системы. К показателям, характеризующим эффективность использования заработной платы, относятся:
1 зарплатоотдача (Зо) - показатель стимулирования оборота розничной торговли:
 (14)
где Р - объем оборота розничной торговли, тыс. руб.; ФЗП - фонд заработной платы торгового предприятия, тыс. руб.
Зарплатоотдача характеризует объем оборота розничной торговли на единицу фонда заработной платы.
2 зарплатоемкость (Зе) - показатель, обратный зарплатоотдаче; он показывает, сколько копеек зарплаты содержится в каждом рубле выручки от реализации товаров, и определяется по следующей формуле [21]:
 или
 (15)
С повышением зарплатоотдачи снижается зарплатоемкость и, наоборот, понижение зарплатоотдачи ведет к росту зарплатоемкости;
1 коэффициент эффективности использования заработной платы (Кэ) - показатель стимулирования прибыли. Показывает размер прибыли на 1 руб. фонда заработной платы:
 (16)
где П - прибыль торгового предприятия, тыс. руб. (для большей наглядности показатель эффективности использования заработной платы может быть выражен в процентах)
1 уровень фонда заработной платы в процентах к оборот розничной торговли;
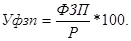
(17)
1 фонд заработной платы на одного среднесписочного работника (Кр):
 (18)
1 коэффициент опережения темпов роста производительности труда и средней заработной платы в сопоставимых ценах (Ко) [21]:
 (19)
Зарплатоотдача и эффективность использования фонда
Поскольку зарплатоотдача и коэффициент эффективности использования заработной платы характеризуют эффективность ее использования с различных сторон и могут изменяться в разных направлениях и неодинаковыми темпами, для общей оценки целесообразно применять интегральный показатель использования заработной платы (Кинт.з.), рассчитываемый по формуле:
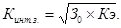 (20)
Повышение эффективности использования заработной платы заключается в том, чтобы увеличение заработной платы сопровождалось опережающим улучшением таких экономических показателей, как объем оборота розничной торговли и прибыль предприятия.
В следующем пункте данной дипломной работы изучим методику анализа показателей по труду и заработной плате.