Методика анализа показателей по труду и заработной плате
Глава из работы Анализ показателей по труду предприятия ООО "Капитал" в современных условиях и пути их улучшения
Целью анализа показателей по труду является изучение численности и состава работников, производительности труда, состава и структуры фонда заработной платы, средней заработной платы и определение факторов, влияющих на затраты труда.
Содержание
Задачами анализа показателей по труду являются:
1) установление уровня выполнения плана и отклонения фактических показателей от плановых (и прошлого года);
2) выявление причин этих отклонений с учетом изменения условий работы предприятия торговли, определение конкретных мероприятий по устранению выявленных недостатков;
3) определение влияния факторов на производительность труда и фонд заработной платы;
4) изучение направлений расходования средств на оплату труда;
5) комплексная оценка эффективности использования фонда заработной платы и использование результатов анализа при определении плана по труду на предстоящий год [22].
Процесс изучения и анализа трудовых ресурсов в торговых предприятиях состоит из следующих этапов:
I этап - изучение численности работников (в том числе и по отдельным категориям);
II этап - рассмотрение движения трудовых ресурсов в конкретном торговом предприятии;
III этап - анализ состава трудовых ресурсов по различным признакам в динамике;
IV этап - изучение производительности труда;
V этап - изучение расходов на заработную плату.
Исследование трудовых ресурсов позволяет оценить обеспеченность трудовыми ресурсами конкретного предприятия, укомплектованность штата работниками различных профессий, эффективность использования рабочего времени и др. Главным показателем при изучении трудовых ресурсов является численность занятых работников [30].
Целью анализа численности работников предприятия торговли является оптимизация структуры и состава работников.
К задачам анализа относятся:
- анализ численности работников торгового предприятия по составу и структуре;
- анализ работников по квалификационному уровню;
- анализ работников предприятия торговли по уровню образования;
- качественный анализ трудовых ресурсов предприятия;
- анализ движения кадров предприятия.
Анализ влияния трудовых ресурсов на торговую деятельность обычно начинают с изучения обеспеченности ими предприятия розничной торговли, укомплектованности штатов.
Сначала необходимо определить отклонение фактической численности работников от предусмотренной в расчетах к плану и прошлому году и выявить причины этих отклонений.
Экономия численности работников
Экономия численности может быть достигнута за счет механизации трудоемких процессов, совершенствования технологических процессов, рациональной организации труда, внедрения прогрессивных форм оплаты труда и других факторов.
Однако причинами экономии численности работников могут быть и отрицательные моменты в деятельности предприятия торговли, такие, как недокомплект численности работников, несвоевременный ввод в действие
реконструируемых торговых помещений, неоправданное сокращение времени работы торговых предприятий и прочее.
Превышение фактической численности работников по сравнению с предусмотренной расчетами к плану и прошлому году может быть обусловлено увеличением времени работы предприятия, дополнительным развитием мелкорозничной сети и услуг, а также недостатками в организации труда, недовыполнением плана развития и совершенствования прогрессивных форм продажи, внедрения и более рационального использования оборудования и других мероприятий.
Численность работников предприятия торговли можно анализировать по группам персонала в соответствии с функциональным разделением труда: административно-управленческий персонал и специалисты; торгово-оперативный персонал; вспомогательный персонал.
В процессе анализа численности по указанным группам определяется отклонение фактической численности работников в отчетном году от плановой и от численности работников в предыдущем году, выявляются причины этих отклонений.
Далее анализируется профессиональный и квалификационный состав.
Одной из особенностей труда в торговле является в силу разных причин значительная доля затрат живого труда. Для непосредственной оценки рациональности использования трудовых ресурсов в торговых предприятиях применяется показатель "производительность труда" [30].
Цель анализа производительности труда заключается в выявлении резервов ее роста на предприятиях торговли.
Задачами анализа производительности труда являются:
- анализ динамики производительности труда;
- анализ влияния факторов на изменение производительности труда.
На первом этапе анализа осуществляется расчет фактического отклонения величины производительности труда от прошлого года, выявляются причины
изменений [30].
В качестве показателя производительности труда следует использовать показатель оборота розничной торговли на одного работника. При этом в расчете принимается среднесписочная численность работников, включая совместителей.
Производительность труда в стоимостном и натуральном выражении
Производительность труда измеряется в стоимостном и натуральном выражении:
1. В стоимостном выражении производительность труда - это объем оборота розничной торговли, приходящегося на одного среднесписочного работника (или одного работника торгово-оперативного персонала):
ПТ = Р / `Ч; или ПТ = Р / Чтоп. [6] (21)
2. В натуральном выражении производительность труда - это количество проданных одним работником товаров в натуральном выражении в единицу времени:
ПТ = Кпр / tр, (22)
где Кпр - количество проданных товаров одним работником., всего (в натуральном измерении);
tр - время, затраченное на реализацию товаров, всего.
Более широкое распространение получил стоимостной метод определения производительности труда торговых работников.
На втором этапе анализа производительности труда в торговых предприятиях осуществляется оценка влияния различных факторов на изменение производительности труда.
Показатель производительности труда подвержен воздействию ряда факторов: оборота розничной торговли, численности работников. Используя для расчета производительности труда эти показатели, можно способом цепной подстановки определить влияние каждого фактора на производительность труда.
Располагая данными об удельном весе продавцов в общей численности торгово-оперативных работников, об удельном весе торгово-оперативных работников в общей численности всех работающих, можно используя метод цепных подстановок определить влияние
на показатель производительности изменения состава торговых работников. Зависимость производительности труда от состава торговых работников в общем виде изображается так:
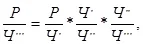
(23)
где Ч¢ - численность продавцов, чел.;
Ч¢¢ - численность торгово-оперативных работников, чел.;
Ч¢¢¢ - численность всех торговых работников, чел.
В процессе анализа производительности труда следует определить, в какой мере прирост оборота розничной торговли получен за счет прироста численности работников и в какой - за счет прироста производительности труда. Расчет производится по следующим формулам:
Þ прирост оборота розничной торговли за счет прироста численности работников (∆Рч):
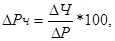
(24)
где ∆Ч - прирост численности, %;
∆Р - прирост оборота розничной торговли, %.
Þ прирост оборота розничной торговли за счет повышения производительности труда (∆РПТ):
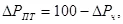
Анализ фонда заработной платы
(25)
Расходы на оплату труда занимают в настоящее время значительный удельный вес в общей величине издержек обращения предприятия розничной торговли. В связи с этим повышается и значение их анализа.
Сначала анализируется фонд заработной платы. В процессе анализа определяют абсолютную и относительную экономию (перерасход) фонда заработной платы.
Абсолютную экономию (перерасход) фонда заработной платы определяют как разницу между фактической и плановой (прошлого года) суммой фонда в данном периоде [23].
Относительную экономию (перерасход) фонда заработной платы (Э±) рассчитывают по формуле:
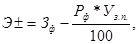
(26)
где Зф - фактический фонд заработной платы, тыс.руб.;
Рф - фактический оборот розничной торговли отчетного года, тыс.руб.;
Уз.п. - плановый уровень (уровень прошлого года) в процентах к обороту розничной торговли.
Затем выявляются причины перерасхода (экономии) фонда заработной платы, которые должны учитываться при разработке плана на будущий год.
Размер фонда заработной платы находится в прямой зависимости от численности работников и средней заработной платы. Необходимо определить, в какой мере перерасход или экономия фонда заработной платы были обусловлены влиянием этих показателей.
Для определения размера перерасхода (экономии) фонда заработной платы за счет изменения численности работников (отклонения фактической численности работников от плановой ∆Зч) плановая средняя заработная плата умножается на разницу между фактической и плановой численностью работников (Чф и Чпл):
∆Зч = (Чф - Чпл) * `ЗПпл. (27)
Перерасход (экономия) фонда заработной платы за счет изменения средней заработной платы по сравнению с плановой (∆Ззп) может быть определен путем умножения фактической численности работников на разницу между фактической и плановой средней заработной платой:
∆З`зп = Чф * (`ЗПф - `ЗПпл), (28)
или как разница между общим перерасходом (экономией) (∆З) и перерасходом
(экономией) за счет изменения численности работников (∆Зч):
∆З`зп = ∆З - ∆Зч. (29)
Преобразуем вышеназванную формулу (З = Ч * `ЗП), заменив численность работников равнозначной ей величиной:
Ч = Р / ПТ, (30)
где ПТ - производительность труда одного работника, тыс.руб.
затем можно определить количественное влияние на фонд заработной платы изменений оборота розничной торговли, производительности труда и средней заработной платы. Влияние этих факторов можно определить методом цепной подстановки [23].
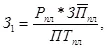
Факторы экономии и перерасхода зарплаты
(31)
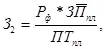
(32)
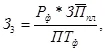
(33)
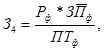
(34)
Основными факторами, влияющими на экономию (перерасход) заработной платы являются: производительность труда и средняя заработная плата (соотношение темпов изменения этих величин). Повышение темпов роста выработки над темпами роста средней заработной платы обеспечивает экономию фонда заработной платы, и наоборот.
Расчет влияния этих факторов производят по формуле:
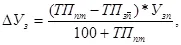
(35)
где ∆Уз - изменение уровня заработной платы, %;
ТПпт - темп прироста производительности труда, %;
ТП`зп - темп прироста средней заработной платы, %;
Узп - уровень заработной платы по плану, %.
Следующий этап анализа - анализ средней заработной платы.
При анализе средней заработной платы следует определить ее увеличение (уменьшение) по сравнению с плановой и факторы, влияющие на эти изменения. Аналогичные расчеты следует производить и при анализе изменения средней заработной платы в отчетном году по сравнению с прошлым. Вместе с тем, следует учитывать также изменение квалификационного состава работников и другие факторы.
Анализ численности работников, фонда заработной платы и средней заработной платы завершается сопоставлением темпов роста средней заработной платы и производительности труда. Для подержания правильного соотношения между ростом производительности труда и средней заработной платы экономически целесообразно превышение темпов прироста производительности труда над темпами прироста средней заработной платы не более чем на 20%-30%. Зная темп роста производительности труда и средней заработной платы, можно исчислить коэффициент соотношения производительности труда и средней заработной платы (Кс):

(36)
Рассмотрев теоретические аспекты показателей по труду торгового предприятия и изучив методику их анализа, во второй главе дипломной работы произведем анализ показателей по труду торгового предприятия ООО "Капитал".
В пункте 2.1 рассмотрим краткую организационно-экономическую характеристику деятельности торгового предприятия.