Расчет годового экономического эффекта от внедрения мероприятий
Глава из работы Оценка инновационного потенциала ОАО "Восток-Хабаровск"
Годовой экономический эффект от реализации инноваций определяется по формуле:
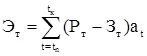
,
где:  - годовой экономический эффект от реализации инноваций, руб.;
 - стоимостная оценка результатов от реализации инновационных мероприятий, руб.;
 - суммарные годовые затраты на внедрение инноваций, руб.;
 - количество выполняемых работ, в результате которых получена экономия;
 - коэффициент приведения (дисконтирования) разновременных затрат и результатов к одному моменту времени - определяется по формуле:
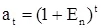 ,
где:  - норматив приведения разновременных затрат и результатов, численно равный коэффициенту эффективности капитальных вложений
(= 0,1);
t - количество лет, отделяющих затраты и результаты данного года от расчетного года.
Коэффициентам приведения (at) по годам будут соответствовать следующие значения:
a1= (1+0,13) 1-1=1 - расчетный год;
a2= (1+0,13) 1-2=0,8850 - 2012 г.;
a3= (1+0,13) 1-3=0,7831 - 2013 г.;
a4= (1+0,13) 1-4=0,6931 - 2014 г.;
В качестве расчетного года принимается наиболее ранний из всех рассматриваемых вариантов инноваций календарный год, предшествующий началу выпуска продукции (организации перевозок и т.п.) или использованию новой технологии, новых методов организации труда или управления.
Если затраты осуществляются до начала расчетного года, их умножают на коэффициент приведения , а если после расчетного года - делят на него.
определяется по формуле:
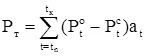
,
где:  - стоимостная оценка основных результатов от реализации инноваций в году t;
 - стоимостная оценка сопутствующих результатов от реализации инноваций в году t;
 - начальный год расчетного периода;
- конечный год расчетного периода;
- коэффициент приведения к расчетному году.
Расчетный период и начальный год
В качестве начального года расчетного периода принимается год начала финансирования по осуществлению инноваций, включая проведение научных исследований.
Конечный год расчетного периода определяется моментом завершения жизненного цикла инновации, включающего в себя разработку, освоение, серийное производство, а также использование результатов реализации инноваций на предприятиях железнодорожного транспорта, или плановыми (нормативными) сроками обновления продукции по условиям ее производства и применения, или сроками службы средств труда с учетом морального старения.
Стоимостная оценка сопутствующих результатов включает в себя дополнительные экономические результаты, получаемые в других отраслях народного хозяйства, а также экономические оценки социальных и экологических последствий реализации инноваций на железнодорожном транспорте.
Стоимостная оценка затрат на реализацию инноваций за расчетный период определяется по формуле:
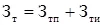 ,
где:  - стоимостная оценка затрат при производстве продукции, услуг за расчетный период;
 - стоимостная оценка затрат при использовании продукции, услуг (без учета затрат на их приобретение) за расчетный период.
Затраты при производстве (использовании) продукции рассчитываются единообразно:
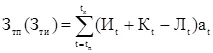
,
где:  - текущие издержки при производстве (использовании) продукции в году t (без учета амортизации на реновацию);
 - единовременные затраты при производстве (использовании) продукции в году t;
 - остаточная стоимость (ликвидное сальдо) основных фондов, выбывающих в году t;
- коэффициент приведения к расчетному году.
Затраты на реструктуризацию и годовой эффект
Затраты на реструктуризацию службы составят:
З =3· (2597+141+329,45) =9202,35 тыс. р.
Тогда, годовой экономический эффект:
Эт=(30000-9202,35)*0,8850=18405,9 тыс.руб.
Проведение реструктуризации службы маркетинга и обеспечения позволить увеличить количество рынков сбыта, увеличить прибыль от реализации продукции на 5%, что составит 30 млн. р.
Экономическая эффективность от реализации инноваций (в расчете за год) определяется по формуле:
 ,
где:  - показатель экономической эффективности инноваций;
- годовой экономический эффект от реализации инноваций, руб.;
- суммарные годовые затраты, связанные с внедрением инноваций, руб.
Ет=18405,9/9202,35=2,0 руб.
Срок окупаемости инвестиций, вложенных в реализацию инноваций, рассчитывается по формуле:
 ,
где:  - срок окупаемости инвестиций, год;
 - инвестиции в реализацию инноваций, руб.;
 - прибыль годовая от реализации инноваций, руб.
N=9202,35/30000·12=3,7 мес.
Таким образом, экономический эффект от проведения реструктуризации службы маркетинга и обеспечения составит 20797,65 тыс. р., срок окупаемости составит 3,7 месяца.
Заключение
На основе всего вышеизложенного можно сделать следующие выводы.
В проектном разделе на основании результатов анализа деятельности предприятия, выявленных недостатков разработаны предложения по их устранению.
В частности в виде реструктуризация службы обеспечения и маркетинга. Проведение реструктуризации службы маркетинга и обеспечения позволить увеличить количество рынков сбыта, позволит проводить маркетинговые исследования рынков. Экономический эффект от проведения реструктуризации службы маркетинга и обеспечения составит 20797,65 тыс. р.