Анализ источников финансирования оборотного капитала ЗАО "Каламбус"
Глава из работы Теоретические основы управления источниками финансирования оборотного капитала организации
Рассмотрим за счет, каких источников сформировались активы предприятия (табл. 2.2.1.).
Из таблицы 2.2.1. мы видим, что за счет собственных источников финансирования, оборотные средства сформированы на 75,8-83,2%. Лишь на 24,2-16,8% - за счет заемных источников.
Таблица 2.2.1. Состав активов ЗАО "Каламбус" за 2004-2006 гг., тыс. руб.
| Показатели | 2004 г. | 2005 г. | 2006 г. | Темп роста | |
| 2005/2004 | 2006/2005 | ||||
| Собственный капитал | 630655 | 659908 | 663011 | 104,64 | 100,47 |
| Основные средства | 626559 | 759164 | 753786 | 121,16 | 99,29 |
| Величина основных средств сформированных за счет собственных источников | 4096 | -99256 | -90775 | -2423,24 | 91,46 |
| Общая величина оборотных средств | 475770 | 574553 | 757939 | 120,76 | 131,92 |
| Доля собственных оборотных средств в общей структуре оборотных средств в % | 41,05 | 41,31 | 47,38 | 100,63 | 114,69 |
Такое соотношение 80:20 свидетельствует о достаточно независимом положении ЗАО "Каламбус" от заемных источников.
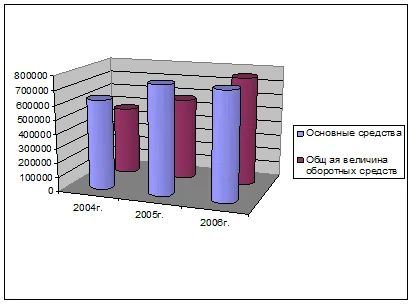
Рис. 2.2.1. Соотношение основных и оборотных средств ЗАО "Каламбус" за 2004-2006 гг.
Из рис. 2.2.1 видно, что основные средства превышают оборотные. Анализируя динамику следует отметить, что темпы роста обоих статей в 2005 году были примерно одинаковыми (около 120%). Но уже в 2006 г. основные средства уменьшились на 5378 тыс. руб., а оборотные наоборот выросли на 183386 тыс. руб. (темп роста 131,92%)
Таблица 2.2.2. Оборачиваемость выручки от реализации ЗАО "Каламбус" за 2004-2006 гг., тыс. руб.
| Показатель | 2004 | 2005 | 2006 | изменения | |
| 2005-2004 | 2006-2005 | ||||
| Выручка от реализации продукции, работ, услуг | 2205059 | 2449099 | 2658475 | 244040 | 209376 |
| Однодневный оборот | 6125,16 | 6803,05 | 7384,65 | 677,88 | 581,6 |
Как видно из табл. 2.2.2, однодневный оборот выручки от реализации увеличился на 677 тыс. руб. в 2005 г. и на 581,6 тыс. руб. в 2006 г.
Число оборотов оборотных активов
Таблица 2.2.3. Число оборотов за год на ЗАО "Каламбус" за 2004-2006 гг.
| Показатель | 2004 | 2005 | 2006 | Изменения | |
| 2005/2004 | 2006/2005 | ||||
| Запасы | 0,2 | 0,15 | 0,35 | 75 | 233,33 |
| Дебиторская задолженность | 3,7 | 3,14 | 5,64 | 84,86 | 179,62 |
| НДС | 40,5 | 33,8 | 35,6 | 83,46 | 105,33 |
| Денежные средства | 175,4 | 93,7 | 94,8 | 53,42 | 101,17 |
| Все оборотные средства | 0,2 | 0,15 | 0,33 | 75 | 220 |
Число оборотов запасов существенно снизилось в 2005 г., но в 2006 г. произошел значительный рост данного показателя до уровня 0,35 (темп роста - 233,33%). Оборачиваемость дебиторской задолженности за анализируемый период также выросла, прирост составил 1,94. Оборачиваемость денежных средств уменьшилась почти вдвое.
Таблица 2.2.4. Оборачиваемость в днях на ЗАО "Каламбус" за 2004-2006 гг.
| Показатель | 2004 | 2005 | 2006 | изменения | |
| 2005/2004 | 2006/2005 | ||||
| Запасы | 1800 | 2400 | 1029 | 133,33 | 42,88 |
| Дебиторская задолженность | 97,3 | 114,6 | 63,8 | 117,78 | 55,67 |
| НДС | 8,9 | 10,7 | 9,4 | 120,22 | 87,85 |
| Денежные средства | 2,05 | 3,84 | 3,8 | 187,32 | 98,96 |
| Все оборотные средства | 1811 | 2460 | 1097 | 135,84 | 44,59 |
Можно отметить, что использование оборотных средств к 01.01.2007 г. стало более эффективным, как по сравнению с 2004 г. так и по сравнению с 2005 г. Если продолжительность одного оборота запасов составляла в 2004 г. и 2005 г. соответственно 1800 и 2400 дней, то в 2006 г. произошло ускорение оборачиваемости запасов более чем в 2 раза по сравнению с 2005 г. составляет 1029 дней, что свидетельствует о более эффективном использовании имеющихся материалов.
Так как запасы занимают наибольший удельный вес в структуре оборотных средств, то остальные составляющие (дебиторская задолженность, НДС, денежные средства) большого влияния на эффективность использования оборотных средств в целом не осуществляют.
Оптимальный размер заказа и уровень запасов
Важным моментом при анализе источников финансирования оборотных активов управлении оборотными активами является определение оптимального размера заказа. Основным методологическим принципом определения оптимального уровня запасов является принцип минимизации совокупных издержек (в классической микроэкономике он называется принципом сопоставления выгод - издержек - "benefit - cost approach"). Суть данного подхода достаточно проста:
1) любой уровень запасов генерирует определенную величину издержек для предприятия
2) эти издержки неоднородны. Совокупные издержки содержания определенного уровня запасов состоят из различных категорий, различающихся между собой функциональной зависимости от изменения уровня запасов. Одни издержки возрастают при увеличении текущего уровня запасов, а другие - убывают. При этом некоторые категории издержек являются косвенными и вероятностными, то есть их величина при данном уровне запасов не является непосредственно фиксированной, и для ее определения требуется проведение соответствующих расчетов
3) оптимизация уровня запасов достигается в той точке, где совокупные издержки минимальны. Соответственно математическая модель выглядит следующим образом:
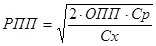 |
(2.2.1)
где РПП - оптимальный средний размер партии поставки товаров;
ОПП - объем производственного потребления товаров (сырья или материалов) в рассматриваемом периоде;
Ср - средняя стоимость размещения одного заказа;
Сх - стоимость хранения единицы товара в рассматриваемом периоде.
Эта модель позволяет оптимизировать пропорции между затратами на хранение товаров и затратами по размещению заказа. Таким образом чтобы совокупная их сумма была оптимальной. На ЗАО "Каламбус" годовая потребность в основных технологических материалах равна 33439 тыс. руб. Средняя стоимость размещения одного заказа (сумма постоянных транспортно-заготовительных расходов 4013 тыс. руб.). Затраты по хранению единицы товаров на складе равна 1003 тыс. руб. Таким образом можно рассчитать оптимальный средний размер партии поставки товаров. Он равен 517,3 тыс. руб.
Это значит что, при покупке товаров на сумму 517,3 тыс. руб. соотношение вышеуказанных издержек будет наиболее оптимальным. К сожалению, на ЗАО "Каламбус" данная величина не соблюдается, что ведет к повышению тех или иных издержек.