Мотивация в организациях и процессные подходы
Глава из работы Процессные подходы к мотивации: сущность и область применения
К одному из проблемных узлов корпоративного управления относят отношения принципала-агента или собственника-менеджера. Собственник передает управление компанией менеджеру и ожидает от того действий, направленных на увеличение имущества собственника. Однако собственник в силу сложившихся обстоятельств не обладает необходимой информацией, позволяющей ему адекватно оценить результат действий менеджера.
Содержание
Увеличение, равно как и уменьшение, имущества компании возможно благодаря не только действиям менеджмента, но и влиянию третьих факторов (внешних и внутренних эффектов): например, сознательности работников, отсутствию конкуренции на рынке. Вследствие этого создается ситуация информационной асимметрии, которую менеджер может использовать себе во благо (оппортунистическое поведение).
Одним из вариантов решения этой проблемы со стороны собственника является увеличение контроля, что приводит к дополнительным транзакционным издержкам. Следующая возможность решения - введение изменяемой системы оплаты труда менеджера, зависящей от увеличения или уменьшения имущества (компании) собственника. Данные решения существуют уже давно (аккордная и премиальная системы).
Следующим критическим моментом называют разграничение собственника и менеджера. Проблема с точки зрения теории легко решаемая, но на практике сложно реализуема. Хитросплетения акционерного законодательства, внутренних документов компаний не дают четко провести грань между собственниками и менеджментом.
Введение участия менеджера в увеличение или снижение собственности предприятия требует еще нескольких необходимых моментов. Во-первых, это параметры, на основании которых измеряется результат деятельности компании и менеджмента (либо это система показателей, либо рыночная стоимость компании, либо расчетная стоимость компании). Во-вторых, определение доли участия менеджмента компании в успехе или проигрыше и соответственно вознаграждения. В-третьих, нивелирование сторонних от действий менеджмента эффектов, повлиявших на достижение результата.
Рассмотрим процессные подходы к стимулированию менеджмента и работников.
Без всяких сомнений накопленный богатый опыт по вознаграждению труда в производственной сфере внес свою лепту в теорию и практику мотивации руководителей высшего звена. Основной сложностью прямого переноса существующих систем является трудность в измерении административного, управленческого труда.
Ориентация стратегии на стоимость бизнеса
Четкая ориентация в стратегии предприятия на стоимость бизнеса в некотором образе разрешила дилемму расчета результата действий менеджмента. Стоимость бизнеса (имеется в виду рыночная) легко определима и сравнима в настоящий момент, но сложно прогнозируема. Дабы избежать ошибки (несения лишних затрат, либо недооценки труда) собственники предприятия зачастую ориентируются на более четко выраженный показатель или создают определенные рамки "игры в стоимость". В таблице 1 представлена систематизация существующих на сегодня систем стимулирования высшего звена.
Таблица 1.
Системы стимулирования руководителя
| Компоненты денежного вознаграждения | Подходы | ||
| традиционный | с ориентацией на производительность или результат | с ориентацией на стоимость (бизнеса) | |
| Оклад | Постоянный оклад (без системы) | Оклад, ориентированный на систему | |
| Изменяемая часть вознаграждения | Возможное вознаграждение | Бонусы или премии, ориентированные на производительность и результат | Бонусы, ориентированные на прибавление в стоимости |
| Изменяемая часть вознаграждения (месяц) | Долгосрочная мотивация исходя из стратегии развития | ||
| Дополнительная часть | Различные дополнительные привилегии, не объединенные в систему | Различные дополнительные привилегии, частично объединенные в систему | Привилегии, объединенные в "систему кафетерия" |
Традиционный подход к вознаграждению руководителя
заключается в установлении определенного уровня денежного вознаграждения в зависимости от квалификации, должности, обязанностей руководителя (статических показателей), а не от выполнения им в течение времени задач. Данный подход превалирует на предприятиях с государственной структурой собственности и предприятиях, на которых собственник одновременно является и руководителем, менеджером предприятия.
В первом случае введение механизма дополнительного стимулирования в виде изменяемого оклада невозможно вследствие жесткого и негибкого государственного аппарата и в основном некоммерческих целей, которые ставятся перед руководителями.
Во втором случае, когда собственник одновременно является менеджером предприятия, отсутствует одна из проблем корпоративного управления, или отношений "менеджера-собственника".
Оклад устанавливается в зависимости от следующих параметров:
- квалификации;
- опыта работы на соответствующей должности;
- ответственности за подчиненных;
- сферы компетентности в управлении собственностью предприятия и другое.
Проблема дополнительного стимулирования решается с помощью различного рода привилегий, не объединенных в общую систему (пользование служебным автотранспортом, служебным мобильным телефоном, социальной инфраструктурой предприятия и т.д.).
Что касается подхода с ориентацией на производительность или результат, то основная задача данного подхода - придать дополнительную мотивацию руководителю на достижение результата. При этом результат может быть измеряем как количественно, так и качественно (рис.4).
процессный подход теория мотивация
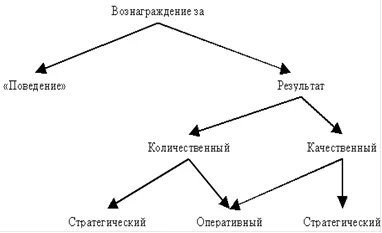
Рис.4. Иерархия систем вознаграждения с ориентацией на результат
Под "поведением" понимается вознаграждение за определенные шаги, свойства, которые способствуют достижению результата. Например, проведение с менеджерами по продажам занятий, способствующих продвижению их квалификации, несомненно приведет к повышению уровня их навыков в общении с клиентами. При задаче повысить уровень объема продаж - это определенный шаг к достижению результата.
Как правило, в качестве количественного измеряемого результата применяют показатели, на которые оказывает влияние руководитель. Это зависимость от роста объема продаж до объема производства при заданных параметрах (временном интервале, количестве работающих).
Качественные параметры результата предприятия
Качественный параметр не является финансовым показателем состояния предприятия и непременным условием успешного результата предприятия. Таковым является удовлетворение клиентов предприятия или удовлетворенность работников предприятия.
Отметим то, что на "поведение" менеджер оказывает прямое влияние, и здесь все находится в его руках. На конечный же результат могут оказывать воздействие сторонние или внешние эффекты: конъюнктура рынка, поставщики предприятия, действия правительства.
Одной из проблем является разделение целей на оперативные и стратегические. Само определение по времени не является затруднительным и зависит от действующих на предприятии временных сроков. Стратегическая цель в отличие от оперативной более подвержена влиянию во времени внешних эффектов и поэтому сложно прогнозируема и ненадежна.
Перечисленные цели объединяются в единую систему вознаграждения с заданными весами. Достижение результата соответственно измеряется в двух вариантах: выполнено и не выполнено.
Подход с ориентацией на стоимость бизнеса
на сегодня одновременно наиболее продвигаемый и критикуемый. В одних компаниях применение данного подхода привело к расцвету предприятия, выполнению стратегии, в других - к корпоративным скандалам и банкротствам. В таблице 2 изображены варианты стимулирования руководства, ориентированные на повышение стоимости бизнеса.
Таблица 2.
Стимулирование, ориентированное на повышение стоимости бизнеса
| Системы стимулирования, ориентированные на повышение стоимости | ||
| Системы внутренних показателей, характеризующих стоимость | Курс акций (Капитализация компании) | |
| Бонус-системы с основой на: | Чистое участие: | Виртуальное участие: |
| Дисконтированном денежном потоке (DCF); Экономической добавленной стоимости (EVA); Прибыль на акцию/ ROE; Системы оценок деятельности или эффективности (Balanced Scorecard и др.) | Опционы на акции; Участие в собственности (выдача акций). | Виртуальные опционы; Фантом-акции. |
Системы стимулирования, основанные на чистом участии: опционы на акции, участие в собственности.
Суть опциона проста - менеджерам предприятия выдается право на покупку акций по определенной цене (цене покупки) в определенный период времени с определенными условиями. Цель - мотивировать менеджера на рост стоимости компании, а соответственно на рост стоимости имущества акционеров.
Участие в собственности - означает, что менеджеры предприятия покупают по заниженной цене либо премируются акциями предприятия с целью получения будущего дохода за счет увеличения выплат по ценным бумагам (дивидендов) и роста стоимости компании (в случае реализации бумаг). Данный способ мотивации менее предпочтителен со стороны менеджеров, т.к. существует мнение о несении дополнительного риска по сравнению с опционной программой.
Это мнение ошибочное: при падении курса акций менеджер, мотивированный по опционной программе, рискует потерять свою премию (если курс будет ниже цены покупки), а менеджер же, участвующий в собственности, застрахован на сумму акций.
К сожалению, развитие современного фондового рынка в России не позволяет компаниям широко внедрять опционные программы. На сегодня опционные программы применяют сырьевые, энергетические компании, имеющие значительный оборот на рынке: Интеррос, Газпром, ЮКОС, ТНК, "Столичные гастрономы", ОМЗ. Другие компании, которые либо слишком малы для выхода на рынок ценных бумаг, либо держат свою структуру собственности закрытой, практикуют вознаграждение менеджеров с помощью участия в собственности, например ЗАО "Михайлов и партнеры", ОАО "Промышленная группа МАИР".
Вознаграждение менеджеров акциями в России
Несмотря на громкие имена компаний, распространение вариантов вознаграждения менеджеров предприятия с помощью акций, долей собственности в России низко по сравнению с западными странами.
Причин тому много: от особенностей экономики переходного периода, особенностей российского менеджмента до узости трактования российским законодателем участия в собственности как вознаграждения работника.
Итак, резюмируя вышесказанное, можно заключить, что одним из вариантов решения проблем законодательства, сложности переплетений корпоративной структуры является виртуальное участие в собственности компании: виртуальные опционы и фантом-акции. Отличие виртуального участия от чистого участия заключается в том, что при реализации опционов или покупке акций менеджеру не требуется привлекать свой личный капитал.
Компания выплачивает вознаграждение исходя из разницы курса и опциона (при виртуальных опционах) или разницы курса продажи и курса покупки прошлого периода (при фантом-акциях). Таким образом, собственник избавляется от проблем с делением собственности, а менеджер - от необходимости привлекать собственный капитал.
Правда - одновременно собственник лишается возможности дополнительного роста капитализации компании за счет привлечения менеджера к участию.
Заключение
Процессные теории мотивации базируются на выборе альтернативного действия, его реализации и проверке результатов.
Основными процессными теориями мотивации являются: теория ожидания, теория постановки целей, теория равенства, комплексная процессная теория, теория партисипативного управления.
Теория ожидания своими корнями уходит в тридцатые годы XX - столетия и связана с разработками Курта Левина, затем Виктора Врума. Теория ожидания изучает и описывает взаимодействие трех блоков: усилия, исполнение, результат. Данная теория основывается на том, что наличие активной потребности - не единственное условие мотивации человека к достижению определенной цели. Человек, кроме того, должен верить тому, что выбранный им тип поведения приведет к удовлетворению или приобретению желаемого.
Мотивация в целом -
это процесс побуждения себя и других к деятельности для достижения личных целей или целей организации. Многие руководители, особенно не имеющие специальной подготовки, испытывают сильное влияние старых концепций. Люди, являющиеся подчиненными в современных организациях, обычно гораздо более образованы и обеспечены, чем в прошлом. Поэтому их мотивы трудовой деятельности более сложны и трудны, чем раньше.
Метод кнута и пряника
"Метод кнута и пряника" хорошо известен на протяжении веков. В преданиях и мифах можно найти множество историй, в которых цари держат награду перед глазами героя или заносят меч над его головой. Долгое время считалось само собой разумеющимся, что люди будут благодарны за все, что позволило бы им и их семьям выжить. Постепенно жизнь людей стала улучшаться, и управляющие начинали понимать, что простой "пряник" не всегда заставляет человека трудиться усерднее.
Исследование поведения человека в трудовом процессе дает общие объяснения мотивации и позволяет создать модели мотивации сотрудника на рабочем месте.
Основным выводом, который можно сделать из рассмотренного материала, является тот, что мотивация предпринимателя в его деятельности имеет такое же большое значение как и мотивация работника в процессе труда и даже более значимое, поскольку предпринимательская инициатива является двигателем прогресса и способствует развитию и установлению совершенных рыночных форм хозяйствования.
В связи с этим изучение мотивирующих факторов и формирование четкого мотивационного механизма в деятельности предпринимателя требуют детального и глубокого исследования и принятия обществом.
Что касается процессных подходов мотивации в более крупных организациях, то здесь проблема в том, что возникает критический момент разграничения собственника и менеджера. Проблема с точки зрения теории легко решаемая, но на практике сложно реализуема. Хитросплетения акционерного законодательства, внутренних документов компаний не дают четко провести грань между собственниками и менеджментом.